منابع شرکت سرمایهگذاری تأمین اجتماعی با بخش عمدهای از حق بیمه پرداختی کارگران در طول سالهای اشتغال تأمین شده است. از این منظر، داراییهای شستا پشتوانه اقتصادی میلیونها کارگر بیمهشده و بازنشسته کشور به شمار میرود؛ افرادی که حق بیمههای پرداختی آنان برای تأمین امنیت دوران بازنشستگی و حمایتهای بیمهای هزینه میشود. به همین دلیل، عملکرد مالی، سودآوری و نحوه مدیریت این مجموعه، فراتر از یک بنگاه اقتصادی معمولی، با منافع و آینده معیشتی جامعه کارگری و بازنشستگان ارتباط مستقیم دارد.
با این حال، درآمدهای عملیاتی شستا در سال مالی منتهی به خرداد ۱۴۰۵ با رشدی ۱۸ درصدی نسبت به سال قبل، از ۳۵ هزار و ۶۱۲ میلیارد تومان به ۴۱ هزار و ۹۱۴ میلیارد تومان رسیده است. در نگاه اول، این رشد ۱۸ درصدی ممکن است مثبت تلقی شود، اما هنگامی که آن را در کنار نرخ تورم ۶۲.۴ درصدی قرار میدهیم، عمق فاجعه آشکار میشود؛ این بدان معناست که رشد واقعی درآمدهای شرکت به شدت منفی بوده و سودآوری شستا در بازار امروز، به شکل چشمگیری کاهش یافته است. این موضوع نشان میدهد که شستا در حفظ ارزش داراییها و درآمدهای خود در برابر تورم افسارگسیخته، عملکرد ناموفقی داشته است.
سقوط آزاد حاشیه سود به ۱۱.۳ درصد
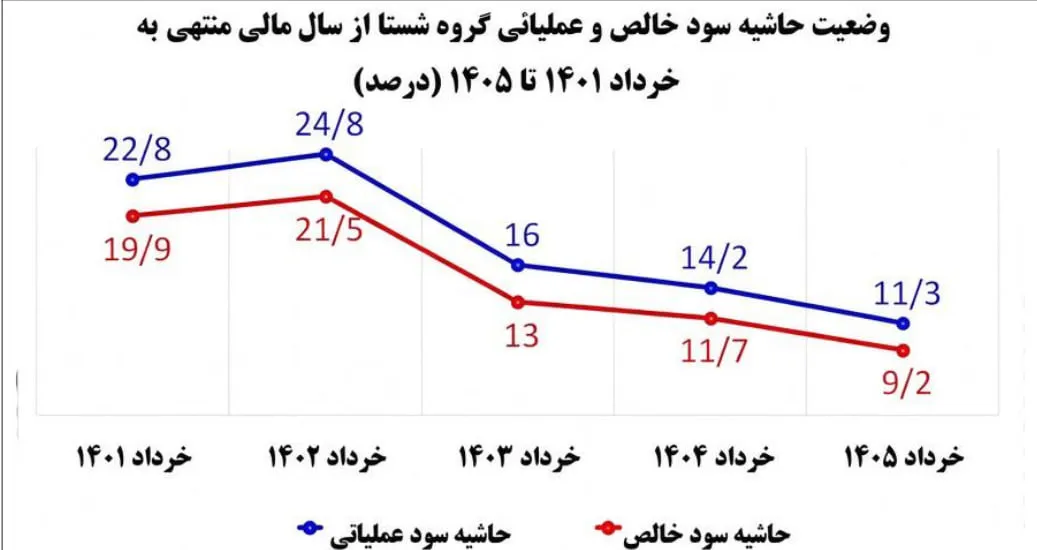
نمودار ارائهشده در گزارش هیئتمدیره این شرکت، به وضوح سیر نزولی حاشیه سود را به تصویر میکشد. حاشیه سود عملیاتی که در سال مالی ۱۴۰۲ حدود ۲۴.۸ درصد بود، در سال مالی ۱۴۰۵ به ۱۱.۳ درصد سقوط کرده است. همچنین، حاشیه سود خالص از ۱۹.۹ درصد در سال ۱۴۰۱ به ۹.۲ درصد در سال ۱۴۰۵ رسیده است. این افت شدید در حاشیه سود خالص، نشاندهنده کاهش چشمگیر کارایی و سودآوری شستا است. هرچند سود عملیاتی شستا با رشد ۱۸ درصدی نسبت به سال قبل مواجه شده، اما این رشد در برابر تورم ۶۲ درصدی، نه تنها دستاورد قابل قبولی نیست، بلکه نشاندهنده عقبماندگی شدید از شاخصهای کلان اقتصادی کشور است. حتی در سود خالص، که شاهد رشدی ۱۲ درصدی است، باز هم رقم یادشده در برابر تورم ۶۲ درصدی به معنای کاهش شدید قدرت واقعی سودآوری است.
این ارقام گویای آن است که مدیریت فعلی شستا قادر به خلق ارزش واقعی برای سهامداران اصلی آن، یعنی بازنشستگان و کارگران، نیست. یکی از اساسیترین نقدها به ساختار درآمدی شستا، عملکرد شرکتهای زیرمجموعه است. طبق گزارش هیئتمدیره، شرکت سرمایهگذاری نفت، گاز و پتروشیمی تأمین اجتماعی (تاپیکو) با ۲۲.۱ هزار میلیارد تومان (معادل ۵۳ درصد از درآمد سود سهام شرکت شستا) و سیمان تأمین با ۸.۱ هزار میلیارد تومان، بخش عمدهای از این درآمد را تأمین کردهاند. در مقابل، سود دریافتی از سایر شرکتها از ۱۶.۸ هزار میلیارد تومان به ۱۱.۶ هزار میلیارد تومان کاهش یافته است. این افت، حتی پیش از محاسبه اثر تورم نیز نگرانکننده است. کاهش شدید سود دریافتی از شرکتهای مهمی نظیر صدرتأمین (از ۲.۴ همت به ۱ همت)، کشتیرانی (از ۳ همت به ۱.۱ همت) و ملی نفتکش (از ۴.۵ همت به ۱.۱ همت)، نشان میدهد که پرتفوی متنوع شستا آنگونه که باید نتوانسته است درآمد پایدار و سود متوازنی ایجاد کند. این تمرکز، ریسک شرکت را به شدت افزایش میدهد؛ چراکه هرگونه افت عملکرد در دو یا سه شرکت زیرمجموعه، میتواند کل درآمد هلدینگ را با بحران جدی مواجه کند.
افزایش ۲۷۰۰ نفری تعداد شاغلان شستا
در بخش هزینهها، آمارها حاکی از افزایش نگرانکننده سهم حقوق و دستمزد از کل هزینههای عملیاتی شرکت است. هزینه حقوق و دستمزد از ۱۱۷.۹ میلیارد تومان در سال ۱۴۰۳ به ۳۱۷.۵ میلیارد تومان در سال ۱۴۰۵ رسیده است؛ به این معنا که سهم حقوق و دستمزد از کل هزینههای عملیاتی از ۳۷ درصد به ۸۰ درصد افزایش یافته است. این رشد چشمگیر در شرایطی رخ میدهد که سودآوری واقعی شرکت در حال افت است و حاشیه سود خالص به کمتر از ۱۰ درصد رسیده است. این ارقام، ضرورت بررسی دقیق ساختار سازمانی و تناسب هزینهها با عملکرد شرکت را دوچندان میکند؛ زیرا افزایش سهم هزینههای پرسنلی در شرایط افت سودآوری، این پرسش جدی را مطرح میکند که آیا ساختار اداری شستا بهینه است یا خیر. همچنین بر اساس اطلاعات درجشده در گزارشهای مالی گروه شستا، تعداد کل کارکنان این زیرمجموعه سازمان تأمین اجتماعی از ۴۷ هزار و ۸۰۴ نفر در سال مالی منتهی به خرداد ۱۴۰۴ با افزایشی ۲۷۵۲ نفری به ۵۰ هزار و ۵۵۶ نفر در سال مالی منتهی به خرداد سال جاری رسیده است.
مسئله شفافیت تنها به هزینههای پرسنلی محدود نمیشود. هزینههای عملیاتی شستا در سال مالی ۱۴۰۵ حدود ۳۹۴.۷ میلیارد تومان بوده که نزدیک به ۶۹.۹ میلیارد تومان آن در سرفصل «سایر هزینهها» ثبت شده است؛ با این حال، جزئیات این سرفصل در گزارشهای منتشرشده وجود ندارد.
نکته مهمتر آنکه کاهش ظاهری سایر هزینهها نسبت به سال قبل، تا حدی ناشی از ثبت اصلاح درآمد سال گذشته بوده و با کنار گذاشتن این اثر، سایر هزینهها از ۴۴.۱ به ۶۹.۹ میلیارد تومان افزایش یافته است. انتشار تفکیکشده هزینههایی مانند تبلیغات، مشاوره، سفر و پذیرایی، میتواند ارزیابی کارایی هزینهکرد را امکانپذیرتر کند. برای مجموعهای با مالکیت عمومی و مأموریت اقتصادی مرتبط با منابع بازنشستگی، سطح شفافیت موردانتظار باید بسیار بالا باشد تا بتواند پاسخگوی مطالبات و افکار عمومی باشد. شستا تنها یک شرکت سرمایهگذاری نیست؛ این شرکت امانتدار داراییهای میلیونها بازنشسته و کارگر بیمهشده است که سالها برای آن زحمت کشیدهاند. بنابراین، عملکرد این مجموعه باید فراتر از گزارشهای مالی معمول و با معیارهای واقعی اقتصادی سنجیده شود. افزایش اسمی درآمد و سود در محیط تورمی، لزوماً نشاندهنده بهبود عملکرد اقتصادی نیست. هنگامی که سود شرکت با سرعتی بسیار کمتر از تورم رشد میکند، قدرت واقعی آن برای حفظ ارزش داراییها، تأمین سرمایهگذاریهای جدید و پشتیبانی از منابع سهامداران کاهش مییابد.
شرکت سرمایهگذاری تأمین اجتماعی (شستا) بهعنوان یکی از بزرگترین هلدینگهای چندرشتهای ایران و بازوی اقتصادی سازمان تأمین اجتماعی، نقشی حیاتی در حفظ و تقویت منابع بازنشستگان و بیمهشدگان ایفا میکند. با این حال، بررسی صورتهای مالی این شرکت، تصویری نگرانکننده از عملکرد مدیریتی و ساختار مالی آن طی دو سال اخیر نشان میدهد؛ تصویری که در آن، رشد اسمی اعداد و ارقام نتوانسته است ذرهای از عمق بحران واقعی در این مجموعه بکاهد و ضرورت بازنگری جدی در مدیریت داراییها و هزینهها را بیش از پیش آشکار میسازد.
عملکردی به زیان بازنشستگان و کارگران
نقد صریح به عملکرد شستا، تأییدی است بر ضرورت تغییر رویکرد مدیریتی که به سرمایه بازنشستگان و بیمهپردازان آسیب رسانده است. مدیریت شستا باید با ارائه برنامهای شفاف برای کاهش وابستگی به چند شرکت خاص، بهبود حاشیه سود، کنترل هزینههای پرسنلی و افزایش شفافیت مالی، اعتماد عمومی را بازگرداند. در غیر این صورت، تداوم این روند نه تنها به زیان بازنشستگان خواهد بود، بلکه اعتبار نظام اقتصادی کشور را نیز خدشهدار خواهد کرد. امروز بیش از هر زمان دیگری، شستا به مدیریتی کارآمد، شفاف و پاسخگو نیاز دارد تا بتواند از منابع ملی و بازنشستگی صیانت کند و در مسیر ایجاد ارزش واقعی برای ذینفعان خود گام بردارد.