احمد شفیعی پژوهشگر اقتصادی؛ در روزهای گذشته، وزیر خزانهداری و رئیسجمهور آمریکا آغاز بزرگترین عملیات تهاجمی اقتصادی علیه ایران را اعلام کردند. البته این اتفاق، مسئلهای است که کشور ما سالهاست با ابعاد گوناگون آن دستوپنج نرم میکند، اما در هر برهه با نسخههای فراگیرتر و شدیدتری مواجه میشویم. در چنین شرایطی که هدف اصلی دشمن از اعمال ابزارهای تحریمی و عملیاتهای روانی، فلجکردن ساختارهای تولیدی و شکستن مقاومت جامعه ایرانی است، مسئولان و تصمیمگیران اقتصادی موظفاند علاوه بر اتخاذ تدابیر آفندی در عرصه بینالمللی، پدافند اقتصادی ایجاد کرده و فشار و شوکهای ناشی از این وضعیت را به عادلانهترین شکل ممکن میان دهکهای مختلف جامعه توزیع کنند؛ چراکه در غیر این صورت، گروههای کمدرآمد و اقشاری با درآمد ثابت که هیچ سهمی در نوسانات ارزی و جهشهای قیمتی ندارند، سنگینترین تاوان را خواهند داد.
کلید تنظیمگری در شرایط بحرانی
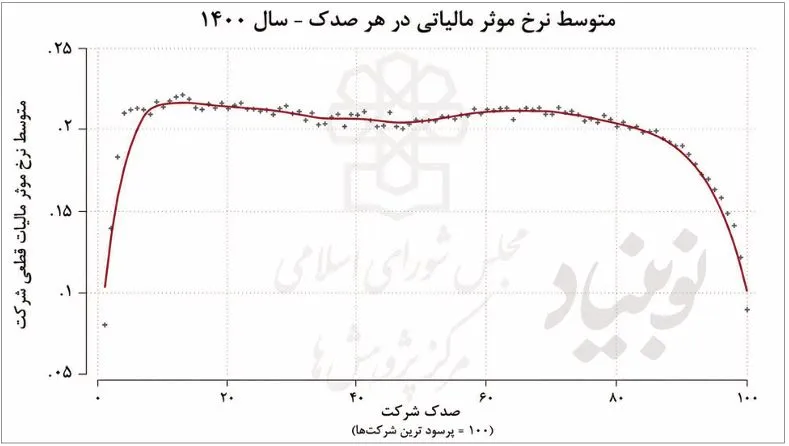
برای توزیع متوازن و عادلانه اثر شوکهای خارجی، ابزار مالیات یکی از کلیدیترین، اثرگذارترین و راهگشاترین ابزارهای حکمرانی اقتصادی است. متأسفانه نگاهی به آمارها نشان میدهد که نظام مالیاتی ما حتی در شرایط عادی نیز دچار نابرابری است. بهعنوان نمونه، بررسیهای مرکز پژوهشهای مجلس در سال ۱۴۰۰ نشان داد که توزیع مالیات بر درآمد اشخاص حقوقی بهشدت نابرابر و غیرمتوازن بوده است. اگرچه این روند با انجام برخی اصلاحات در سالهای اخیر تا حدودی دستخوش تغییر مثبت شده، اما هنوز تا رسیدن به نقطه مطلوب و توزیع کاملاً عادلانه بار مالیاتی، فاصله معناداری وجود دارد. این نابرابری در دوران مواجهه با جنگ اقتصادی و محاصره همهجانبه میتواند تبعات مضاعفی داشته باشد. در زمان جنگ، اساساً نمیتوان سیاستهای اقتصادی را مشابه زمان معمول تنظیم و اجرا کرد. شوکهای اقتصادی حاصل از درگیریهای نظامی و محدودیتهای تجاری، اثری یکسان و یکنواخت بر همه بخشهای تولیدی و شرکتها ندارند.
در چنین شرایطی، برخی صنایع و مجموعههای بزرگ تولیدی مستقیماً هدف قرار گرفتند یا به علت محاصره در صادرات محصول یا واردات نهاده به مشکل خوردند؛ اما در سوی دیگر، برخی شرکتها و بنگاههای اقتصادی نه تنها آسیب جدی ندیدند، بلکه به دلیل نوع محصول، انحصار در بازار، یا رشد نرخ ارز و قیمت جهانی محصول، با جهشهای شدید در سودآوری و درآمدهای ریالی و دلاری روبرو شدهاند. در چنین مختصاتی، منطق حکمرانی عادلانه حکم میکند که دولت برای حمایت از اقشار آسیبپذیر و همچنین کمک به بخشهای خسارتدیده از بحران، مالیاتهای تنظیمی و مضاعفی بر شرکتها و اشخاص پردرآمد وضع کند. نگاهی به گزارش تفسیری سهماهه منتهی به خرداد ۱۴۰۵ بزرگترین شرکت بورسی ایران، یعنی «شرکت ملی صنایع مس»، ابعاد مهمی از این ظرفیت مغفول را روشن میسازد. در این گزارش اشاره شده که این شرکت رقمی در حدود ۶۰ هزار میلیارد تومان بابت مالیات، هزینههای انرژی و حقوق دولتی معادن به دولت بدهکار است؛ درحالیکه سود خالص ثبتشده همین شرکت در همین بازه، به رقم خیرهکننده حدود ۷۲.۵ هزار میلیارد تومان رسیده است. در شرایط بحرانی، منطق اقتصادی ایجاب میکند که دولت نه تنها در وصول بدون فوت وقتِ مطالبات حقوقی و قانونی خود از این غولهای درآمدی قاطعانه عمل کند، بلکه در صورت لزوم با حذف برخی معافیتها یا اخذ مالیاتهای فوقالعاده بر سودهای اتفاقی، منابع لازم برای پوشش تبعات اجتماعی و اقتصادی بحران را بدون متوسلشدن به روشهای تورمزا (مانند چاپ پول یا استقراض از بانک مرکزی) تأمین کند.
نمونههای تاریخی از وضع مالیات مضاعف در دوران جنگ
مرور دادههای تاریخی نشان میدهد که قدرتمندترین اقتصادهای جهان در طول بحرانهای نظامی بزرگ، بار تأمین مالی را با ابزارهای مالیاتی بیرحمانه بر دوش صاحبان درآمد و ثروتهای کلان منتقل کردهاند. دولت بریتانیا نرخ نهایی مالیات بر درآمد را در حین جنگ جهانی دوم تا ۹۷.۵ درصد بالا برد. نرخ مؤثر مالیاتی دریافتشده از یک درصد بالای جامعه بریتانیا به بالای ۶۰ درصد رسید. همچنین بریتانیا مالیات بر سود فوقالعاده را به ۱۰۰ درصد رساند؛ به این معنی که هیچ شرکتی اجازه نداشت از شرایط فوقالعاده جنگی، درآمد و سودی بیش از میانگین سالهای صلح اندوخته کند. اتحادیه اروپا با آغاز جنگ اوکراین و افزایش قیمت گاز و سایر حاملهای انرژی، مالیات بر سود نامتعارف بر شرکتهای فعال در این حوزه وضع کرد و حدود ۲۷ میلیارد یورو درآمد در دو سال کسب شد. در حال حاضر نیز چند کشور اروپایی در اثر افزایش قیمت نفت و گاز، پیشنهاد اخذ مجدد این مالیات را مطرح کردهاند.
مالیات بر عایدی سرمایه؛ همچنان در طاقچه
یکی دیگر از ابزارهایی که برای مدیریت شرایط بحرانی بسیار کمککننده است، مالیات بر عایدی سرمایه است. در شرایطی که شوکهای خارجی باعث افزایش تقاضا در بازارهای نامولد نظیر طلا، ارز، خودرو و مسکن میشود، هجوم سرمایهها به این بازارها، موجهای تورمی مخربی ایجاد میکند که ترکشهای آن مستقیماً به سفره مردم عادی برخورد میکند. تأخیر در اجرای این پایه مالیاتی، حیاطخلوتی امن برای فعالیتهای دلالانه و سفتهبازی ایجاد کرده است. در میانه یک جنگ اقتصادی، کنترل بازارهای نامولد از اوجب واجبات حکمرانی است. مالیات بر عایدی سرمایه علاوه بر اینکه منبع درآمدی پایداری برای دولت ایجاد میکند، یک زیرساخت دادهای شفاف و دقیق فراهم میسازد تا سودجویان و محرکان اصلی نوسانات بازار شناسایی شده و امکان برخورد فراهم شود.
اقتصاد جنگی، اقتدار بیشتر میطلبد
اگر دولتها در زمان بحران بهجای اخذ مالیات از ثروتمندان و اصلاح ساختارهای درآمدی، به سمت روشهای آسانی چون چاپ پول، انباشت کسری بودجه، افزایش نرخ مالیاتهای عمومی یا شوکدرمانیهایی از جنس افزایش نرخ بنزین یا نان بروند، چرخه معیوبی ایجاد میشود که باعث سقوط قدرت خرید طبقات کمدرآمد، تعمیق شکاف طبقاتی و تضعیف سرمایه اجتماعی میشود. در روزهای پیشرو که تمرکز دشمن بر جنگ اقتصادی است، تقسیم عادلانه هزینههای جنگ، شرط اصلی حفظ توازن اجتماعی، ارتقای تابآوری ملی و خنثیسازی نقشههای دشمن است. مسئولین باید بهصورت عملی اثبات کنند که در روزهای سخت، بار اصلی بحران بر دوش صاحبان درآمدها و ثروتهای کلان است، نه مردمی که در خط مقدم صبوری و مقاومت ایستادهاند.