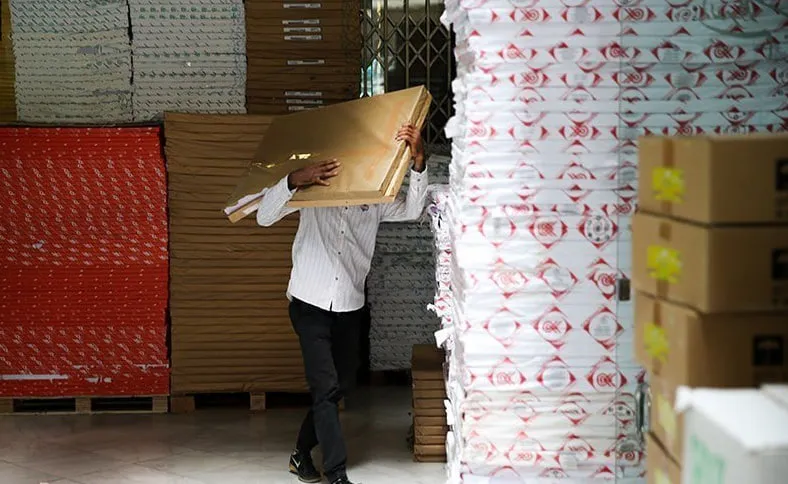
بازار کاغذ در حالی روزهای پرالتهابی را پشت سر میگذارد که افزایش قیمتها دیگر لزوماً به معنای رونق معاملات نیست. در ظهیرالاسلام، مرکز اصلی خرید و فروش کاغذ تهران، همزمان با رشد نرخ ارز و بالا رفتن هزینههای واردات و حملونقل، قیمت انواع کاغذ و مقوا افزایش یافته، اما فعالان بازار از کاهش قدرت خرید و افت حجم معاملات خبر میدهند. کاغذ تحریر ۷۰ گرمی در برخی ابعاد اکنون به محدوده ۹ تا نزدیک ۱۰ میلیون تومان در هر بند رسیده و قیمت سایر محصولات نیز تحت تأثیر همین موج قرار گرفته است. این وضعیت مستقیماً به صنعت نشر منتقل شده و بخشی از ناشران، چاپ و تجدیدچاپ آثار خود را به تعویق انداختهاند. در مقابل، دولت همچنان دو مسیر واردات و تولید داخلی را برای کنترل بازار دنبال میکند؛ از یک سو ۱۹ هزار تن کاغذ با ارز مصوب در مسیر ورود قرار دارد و از سوی دیگر، کارخانههای داخلی هنوز با مشکلات مالی و اجرایی دستوپنجه نرم میکنند.
تصویر فعلی بازار کاغذ را نمیتوان صرفاً با عبارت «گرانی کاغذ» توضیح داد؛ مسئله اصلی، به هم خوردن تعادل میان قیمت، عرضه و توان خرید مصرفکننده است. در شهریورماه، قیمت کاغذ تحریر ۷۰ در ۱۰۰ با گرماژ ۷۰ گرم به حدود ۹ میلیون تومان رسید و کاغذ ۶۰ در ۹۰ نیز در محدوده ۸ میلیون تومان معامله میشد. در مهرماه نیز گزارشهای بازار از تداوم فشار قیمتی حکایت دارد. حتی ورود محمولههایی از روسیه که در مقطعی باعث کاهش نسبی قیمت شد، نتوانست روند بازار را بهطور پایدار معکوس کند.
این نکته از آن جهت اهمیت دارد که بازار کاغذ بهشدت به ارز و هزینههای واردات وابسته است. هر افزایش در نرخ ارز، هزینه خرید خارجی را بالا میبرد و افزایش هزینه حملونقل نیز فشار مضاعفی به قیمت تمامشده وارد میکند. به همین دلیل، حتی زمانی که عرضه کالا افزایش پیدا میکند، کاهش قیمت الزاماً اتفاق نمیافتد. تجربه ماههای اخیر نشان داده است که واردات از روسیه میتواند التهاب بازار را تا حدودی کاهش دهد، اما بهتنهایی قادر نیست ساختار شکننده بازار کاغذ را اصلاح کند.
در چنین شرایطی، فشار اصلی به ناشران و چاپخانهها منتقل میشود. افزایش قیمت کاغذ یعنی بالا رفتن هزینه تولید کتاب و در نهایت کاهش حاشیه سود ناشر؛ اما بازار کتاب نیز بهاندازهای کشش افزایش قیمت ندارد که تمام این هزینه به مصرفکننده منتقل شود. نتیجه، تصمیم محتاطانهتر ناشران برای چاپ نخستین یا تجدیدچاپ کتابهاست؛ یعنی رکود بازار کاغذ میتواند با یک فاصله زمانی به کاهش تنوع و حجم تولید کتاب منجر شود.
دولت برای شکستن این چرخه، مسیر واردات را نیز دنبال کرده است. طبق گزارشهای منتشرشده، سال گذشته در جلسهای با حضور معاون اول رئیسجمهور مقرر شد مجموعاً ۴۰ میلیون دلار برای تأمین کاغذ مطبوعات و نشر اختصاص پیدا کند که سهم حوزه نشر ۲۰ میلیون دلار بود. بر اساس آخرین پیگیریها، حدود ۱۹ هزار تن کاغذ تحریر با استفاده از همین ارز خریداری و ثبت سفارش شده و قرار است پس از ورود، در اختیار ناشران قرار گیرد.
در کنار این محموله، مسئله دیگری نیز وجود دارد: بخشی از کاغذهای مرتبط با پرونده ارز ۱۳ میلیون دلاری همچنان تعیین تکلیف نهایی نشده و در اختیار سازمان اموال تملیکی قرار دارد. اگر این موجودی بتواند از مسیر قانونی وارد چرخه توزیع شود، میتواند در کوتاهمدت به افزایش عرضه کمک کند؛ با این حال، این راهکار بیشتر یک مُسکن است تا راهحل پایدار.
مسیر دوم، تولید داخلی است؛ اما این بخش نیز هنوز فاصله زیادی با پاسخگویی سریع به نیاز بازار دارد و دولت نیز اعتقاد چندانی به تولید داخلی ندارد. کارخانه چوب و کاغذ مازندران امسال تولید ۳۰ هزار تن کاغذ تحریر برای کتابهای درسی را در دستور کار قرار داده و نخستین محموله ۷۰۰ تنی نیز تولید شده است. پیش از آن نیز حدود ۲ هزار تن کاغذ تحریر داخلی وارد بازار نشر شده بود.
در جنوب کشور نیز پروژه کاغذ زاگرس فارس، با وجود پیشرفت فیزیکی حدود ۹۵ درصد و جذب سرمایهگذاری ۳۰ میلیون یورویی، هنوز به مرحله بهرهبرداری کامل نرسیده است. مهمترین مانع، بنا بر گزارشهای اخیر، تأمین باقیمانده تسهیلات، افزایش هزینه تجهیزات و مسائل زیرساختی و اداری است.
بنابراین مسئله امروز بازار کاغذ صرفاً این نیست که چند میلیون تومان به قیمت هر بند اضافه شده است؛ مسئله، زنجیرهای است که از ارز و واردات آغاز میشود و به چاپخانه، ناشر و در نهایت خواننده میرسد. تا زمانی که واردات، تولید داخلی و سازوکار توزیع همزمان و هماهنگ نشوند، حتی افزایش عرضههای مقطعی نیز بعید است بتواند ثبات پایدار را به ظهیرالاسلام و صنعت نشر بازگرداند.